خطة SIP في الإمارات: مقارنة خطط الاستثمار الشهري

خطة الاستثمار المنتظم (SIP) تعني استثمار المبلغ نفسه كل شهر، أيًا كان أداء السوق. ويمكنك في الإمارات تطبيقها عبر منصة استثمار آلي مثل Sarwa، أو أدوات الاستثمار المتكرر لدى eToro وInteractive Brokers، أو خطة استثمار شهرية من بنك، أو الصكوك الوطنية، أو خطة ادخار مرتبطة بالتأمين. ويمكن للمقيمين الهنود أيضًا تشغيل خطة SIP في صناديق الاستثمار المشتركة الهندية من الإمارات.
تختلف هذه الخيارات أساسًا في ثلاثة أمور: الحد الأدنى الشهري، والتكلفة السنوية، وإمكانية التوقف دون غرامة. يقارن هذا الدليل بينها بأرقام مأخوذة من كل مزود، ويبيّن كم يصل فرق التكلفة بعد 20 عامًا.
باختصار
- الأكثر مرونة: يتيح eToro وInteractive Brokers استثمار مبلغ ثابت كل شهر في الأسهم وصناديق ETF دون فترة التزام. ويبدأ eToro من 25 دولارًا ولا يتقاضى عمولة على عمليات الشراء المتكررة.
- الأقل جهدًا: يبني Sarwa Invest لك محفظة من صناديق ETF ويعيد موازنتها بدءًا من 500 دولار، مقابل 0.85% سنويًا (بحد أدنى 7 دولارات شهريًا) للأرصدة دون 100,000 دولار.
- خطط البنوك: تبدأ خطة الاستثمار الشهري لدى الإمارات دبي الوطني من 2,000 درهم أو 500 دولار شهريًا لمدة 36 شهرًا، وتُستثمر في صناديق.
- ادخار بربح ثابت: تبدأ الصكوك الوطنية من 100 درهم شهريًا. وتستهدف خطة «الراتب الثاني» ربحًا متوقعًا قدره 3.25% سنويًا.
- الخطط المرتبطة بالتأمين: راجع جدول الاسترداد أولًا. لديك 30 يومًا على الأقل للإلغاء واسترداد كامل المبلغ.
- التكاليف مهمة: عند استثمار 1,000 درهم شهريًا لمدة 20 عامًا، يبلغ الفرق بين تكلفة سنوية قدرها 0.2% وأخرى قدرها 2.5% نحو 100,000 درهم.
ما هي خطة SIP؟
خطة SIP هي تعليمات دائمة باستثمار مبلغ ثابت على فترات ثابتة، عادةً كل شهر. وجاء المصطلح من صناديق الاستثمار المشتركة الهندية. وتسمي البنوك الإماراتية الفكرة نفسها خطة استثمار شهرية، ويسميها الوسطاء الاستثمار المتكرر، وتبيعها شركات التأمين على شكل خطط ادخار منتظمة.
عندما تستثمر مبلغًا ثابتًا، تشتري وحدات أكثر حين تنخفض الأسعار ووحدات أقل حين ترتفع. ويُسمى ذلك متوسط تكلفة الشراء. وهو لا يحميك من الخسائر. وفائدته الأساسية أنك تواصل الاستثمار دون أن تقرر كل شهر هل الوقت مناسب.
خطة SIP طريقة وليست منتجًا. فما ستملكه في النهاية يعتمد على وجهة المال: صندوق ETF أو صندوق استثمار مشترك أو شهادة ادخار أو وثيقة تأمين. وهذا الاختيار يحدد التكلفة والمخاطر ومدى سهولة استرداد أموالك.
مقارنة خطط الاستثمار الشهري في الإمارات
هذه أبرز طرق الاستثمار الشهري من الإمارات، بأرقام من الموقع الرسمي لكل مزود في أكتوبر 2026.
| الخيار | الحد الأدنى | التكلفة الرئيسية | فترة الالتزام |
|---|---|---|---|
| الاستثمار المتكرر في eToro | 25 دولارًا شهريًا | 0 دولار عمولة شراء، ورسوم إغلاق عند البيع | لا يوجد |
| الاستثمار المتكرر في Interactive Brokers | مبالغ صغيرة (أسهم جزئية) | عمولة ثابتة (بحد أدنى 1 دولار للأمر) | لا يوجد |
| Sarwa Invest | رصيد 500 دولار | 0.85% سنويًا (بحد أدنى 7 دولارات شهريًا) | لا يوجد |
| خطة الاستثمار الشهري من الإمارات دبي الوطني | 2,000 درهم أو 500 دولار شهريًا | رسوم الصناديق | 36 شهرًا |
| خطة الاستثمار الشهري من Citi | غير منشور | رسوم الصناديق | 36 شهرًا، دون رسوم خروج |
| خطتي من مصرف أبوظبي الإسلامي (متوافقة مع الشريعة) | 1,000 درهم شهريًا | رسم مقدم لمرة واحدة ورسوم الصناديق | لا يوجد |
| خطتي من الصكوك الوطنية | 100 درهم شهريًا | رسم 0.5% إذا توقفت قبل 12 دفعة | 30 يومًا |
| الراتب الثاني من الصكوك الوطنية | 1,000 درهم شهريًا | رسوم الإلغاء المبكر | من 3 إلى 20 عامًا |
| خطة ادخار مرتبطة بالتأمين | تحددها كل شركة تأمين | رسوم الوثيقة والصناديق | رسوم استرداد في السنوات الأولى |
المصادر: eToro وInteractive Brokers وSarwa والإمارات دبي الوطني وCiti ومصرف أبوظبي الإسلامي والصكوك الوطنية. يعرض الجدول رسوم المزود نفسه. وتتقاضى صناديق ETF والصناديق الأخرى أيضًا نسبة مصاريف سنوية خاصة بها.
كيف تبدأ خطة شهرية مع eToro أو Interactive Brokers أو Sarwa
eToro: من 25 دولارًا شهريًا دون عمولة شراء
أطلق eToro خاصية الاستثمار المتكرر في مايو 2025، وكانت الإمارات ضمن أول مجموعة من الدول. تختار سهمًا أو صندوق ETF ومبلغًا ويومًا من الشهر، فيُنفَّذ الأمر تلقائيًا.
- الحد الأدنى: 25 دولارًا للأسهم وصناديق ETF، و500 دولار للمحافظ الذكية (Smart Portfolios)، و200 دولار لنسخ مستثمر آخر.
- التكرار: مرة في الشهر، في اليوم الذي تختاره.
- التكلفة: لا تُدفع عمولة على المراكز المفتوحة عبر خطة متكررة. لكن رسوم الإغلاق تبقى عند بيع الأسهم، ويتقاضى eToro من المقيمين في الإمارات دولارًا واحدًا لكل صفقة في معظم البورصات و2 دولار على أسهم دبي وأبوظبي.
- الحدود: حتى 5,000 دولار للعملية الواحدة و25,000 دولار شهريًا. ولا تتوفر الخطط المتكررة للعملات المشفرة في الإمارات.
- كيف تبدأ: افتح صفحة الأصل، واضغط على شريط الاستثمار المتكرر، وحدد المبلغ والتاريخ، واختر بطاقة الدفع ثم أكّد.
يعمل eToro في الإمارات عبر eToro (ME) Limited الخاضعة لتنظيم سلطة تنظيم الخدمات المالية (FSRA) في سوق أبوظبي العالمي. اقرأ مراجعتنا لـ eToro أو زُر eToro.
Interactive Brokers: أوسع خيارات صناديق ETF
تشتري خاصية Recurring Investments لدى IBKR مبلغًا نقديًا ثابتًا من سهم أو صندوق ETF وفق جدول محدد. وتستخدم الأسهم الجزئية، فيُستثمر المبلغ كاملًا حتى لو كان سعر السهم الواحد أعلى من ميزانيتك الشهرية.
- الأدوات: الأسهم وصناديق ETF الأمريكية والكندية والأوروبية التي يسمح IBKR بتداولها جزئيًا. وينشر قائمة المنتجات المؤهلة.
- التكرار: يوميًا أو أسبوعيًا أو كل أسبوعين أو شهريًا أو كل ربع سنة أو سنويًا.
- التكلفة: تخضع الأوامر المتكررة لتسعير IBKR الثابت (Fixed). وفي الأسهم وصناديق ETF الأمريكية تبلغ العمولة الدنيا دولارًا واحدًا أو 1% من قيمة الصفقة أيهما أقل، فيكلّف شراء شهري بقيمة 300 دولار نحو دولار واحد. وللبورصات الأوروبية حدود دنيا خاصة بها.
- كيف تبدأ: فعّل تداول الأسهم الجزئية، ثم أنشئ الخطة في تطبيق IBKR Mobile أو بوابة العملاء (Client Portal).
يناسب IBKR المستثمرين الذين يريدون بناء محفظة صناديق ETF بأنفسهم. ويشرح دليلنا حول أفضل صناديق ETF للاستثمار من الإمارات لماذا يفضّل كثير من المقيمين في الإمارات الصناديق المسجلة في أيرلندا. اقرأ مراجعتنا لـ Interactive Brokers أو افتح حسابًا لدى IBKR.
Sarwa: محفظة مُدارة مع إيداعات تلقائية
Sarwa Invest منصة استثمار آلي. تجيب عن استبيان، فيختار Sarwa محفظة من صناديق ETF ويعيد موازنتها لك. وتنقل الإيداعات التلقائية مبلغًا ثابتًا من بنكك إلى Sarwa وفق الجدول الذي تختاره، ويُستثمر المال في محفظتك.
- الحد الأدنى: 500 دولار للمحفظتين التقليدية والحلال، و2,500 دولار لمحفظة الاستثمار المسؤول اجتماعيًا.
- الرسوم: 0.85% سنويًا (بحد أدنى 7 دولارات شهريًا) للأرصدة دون 100,000 دولار، و0.7% من 100,000 دولار، و0.5% من 500,000 دولار، و0.4% من 5 ملايين دولار.
- المحافظ: تستخدم المحفظة التقليدية صناديق ETF من Vanguard وBlackRock. وتضم المحفظة الحلال صكوكًا وذهبًا وصناديق ETF.
- كيف تبدأ: في تطبيق Sarwa اضغط Fund، واختر «Create an Auto-deposit»، وحدد الحساب وبنكك، ثم أكمل الأمر الدائم في تطبيق بنكك.
تخضع Sarwa Digital Wealth (Capital) Limited لتنظيم سلطة تنظيم الخدمات المالية في سوق أبوظبي العالمي. اقرأ مراجعتنا لـ Sarwa، أو اطّلع على كود خصم Sarwa، أو زُر Sarwa.
تخدم منصات استثمار آلي أخرى المقيمين في الإمارات أيضًا. فمنصة StashAway، الخاضعة لتنظيم سلطة دبي للخدمات المالية (DFSA)، تتقاضى 0.8% سنويًا على أول 25,000 دولار، وتنخفض النسبة تدريجيًا إلى 0.2% فوق مليون دولار. ومنصة Wahed، الخاضعة لتنظيم سلطة تنظيم الخدمات المالية، تدير محافظ متوافقة مع الشريعة مقابل 0.99% سنويًا على الأرصدة حتى 250,000 دولار.
خطط الاستثمار الشهري في البنوك
تقدم معظم البنوك الإماراتية الكبيرة خطة شهرية في صناديق الاستثمار المشتركة. وخطة الاستثمار الشهري من الإمارات دبي الوطني مثال نموذجي:
- الحد الأدنى: 2,000 درهم أو 500 دولار شهريًا.
- المدة: 36 شهرًا. وعند الاستحقاق يمكنك البقاء مستثمرًا دون رسوم اكتتاب إضافية.
- المرونة: تحويلان أو تعديلان مجانيان في السنة، ومبالغ إضافية في أي وقت، وسحب جزئي أو كلي دون رسوم خروج.
تدير بنوك أخرى خططًا مشابهة. فخطة Citi الشهرية في صناديق الاستثمار المشتركة تمتد أيضًا 36 شهرًا، ويمكنك التوقف قبل نهايتها دون رسوم خروج أو استرداد. أما خطتي من مصرف أبوظبي الإسلامي فهي خطة متوافقة مع الشريعة في صناديق الأسهم الإسلامية أو صناديق الصكوك أو محافظ جاهزة، بدءًا من 1,000 درهم شهريًا. وتتقاضى رسمًا مقدمًا لمرة واحدة ويمكن إلغاؤها في أي وقت.
الراحة هنا حقيقية، فكل شيء في الحساب الذي يصل إليه راتبك. لكن التكلفة نقطة الضعف. فالصناديق المُدارة بنشاط التي تبيعها البنوك تحمل عادةً نسب مصاريف سنوية أعلى من صناديق ETF المرتبطة بالمؤشرات، لذا اطلب نشرة كل صندوق وإجمالي رسومه السنوية قبل التوقيع.
الصكوك الوطنية: ادخار شهري بربح ثابت
الصكوك الوطنية برنامج ادخار متوافق مع الشريعة تملكه مؤسسة دبي للاستثمارات الحكومية. ولا يُستثمر في سوق الأسهم، فلا ترتفع قيمته وتنخفض مع الأسعار. ويمكن للمقيمين وغير المقيمين فتح حساب بجواز السفر.
- خطتي (My Plan): من 100 درهم شهريًا بالخصم المباشر، دون تاريخ انتهاء. ويُصرف الربح مرة في السنة. وإذا توقفت قبل 12 دفعة، يُطبَّق رسم اكتتاب بنسبة 0.5% من المبلغ المخطط (بحد أدنى 15 درهمًا).
- الراتب الثاني (Second Salary): من 1,000 درهم شهريًا لمدة 3 إلى 20 عامًا، بمعدل ربح متوقع قدره 3.25% سنويًا. وبعد انتهاء المدة تدفع لك دخلًا شهريًا. وقد يكلّفك الإلغاء المبكر رسومًا.
تناسب الصكوك الوطنية الأهداف القصيرة ومدخرات الطوارئ. أما للأهداف التي تبعد 10 سنوات أو أكثر، فمعدل ربح قريب من 3% يترك هامشًا صغيرًا فوق التضخم. قارنها بقائمتنا لـأفضل حسابات التوفير في الإمارات.
خطط الادخار المرتبطة بالتأمين: ما يجب أن تتحقق منه قبل التوقيع
يُعرض على كثير من المغتربين خطة ادخار منتظمة من مستشار أو بنك. وهذه وثائق تأمين على الحياة تستثمر قسطك الشهري في صناديق. وتمتد عادةً سنوات طويلة، وقد يكلّفك التوقف المبكر جزءًا كبيرًا مما دفعت.
ترد قواعد هذه المنتجات في الإمارات في قرار مجلس الإدارة رقم 49 لسنة 2019 الصادر عن هيئة التأمين، والذي يطبقه الآن مصرف الإمارات العربية المتحدة المركزي. ويمنحك الحمايات التالية:
- فترة المراجعة المجانية: 30 يومًا تقويميًا على الأقل لإلغاء الوثيقة واسترداد كامل القسط، دون إبداء سبب.
- جدول الاسترداد: يجب أن تُعرض رسوم الاسترداد وقيم الاسترداد في صفحة منفصلة بخط أحمر، توقّع عليها بشكل منفصل.
- حدود العمولة: عمولة السنة الأولى المدفوعة للمستشار محددة بـ 50% من القسط السنوي، ويُوزَّع الباقي على مدة الدفع.
- توقعات واقعية: لا يمكن أن تفترض العوائد المتوقعة أكثر من سعر إيبور لثلاثة أشهر زائد 4%.
- تحذير ضعف الحماية: إذا كانت الخطة تتضمن غطاء تأمين على الحياة ضئيلًا أو معدومًا، يجب أن يذكر ذلك تحذير بخط أحمر عريض، وتحته توقيعك.
قبل التوقيع، اقرأ صفحة الاسترداد الحمراء واسأل سؤالًا واحدًا: كم سأسترد إذا توقفت بعد عامين؟ إذا كان الجواب جزءًا صغيرًا مما دفعت، فالخطة المرنة لدى وسيط هي على الأرجح الطريق الأرخص. ويشرح دليلنا حول المستشارين الماليين في دبي كيف يتقاضى المستشارون أجورهم.
خطة SIP في صناديق الاستثمار المشتركة الهندية من الإمارات
يرغب المقيمون الهنود في الإمارات غالبًا في مواصلة الاستثمار في بلدهم. وبصفتك هنديًا غير مقيم (NRI) يمكنك بدء خطة SIP في صناديق الاستثمار المشتركة الهندية وأنت تعيش في الإمارات.
- الحساب البنكي: تحتاج إلى حساب NRE أو NRO في الهند. ويمكن تحويل أرصدة NRE إلى الخارج بحرية، أما أرصدة NRO فلها حد تحويل قدره مليون دولار لكل سنة مالية.
- التحقق من الهوية (KYC): جواز السفر وبطاقة PAN وإثبات العنوان في الخارج وصورة شخصية. وتطلب بعض شركات الصناديق التحقق بالفيديو.
- الضريبة في الهند: في الصناديق ذات الطابع الأسهمي المبيعة في 23 يوليو 2024 أو بعده، تخضع الأرباح قصيرة الأجل لضريبة 20% والأرباح طويلة الأجل لضريبة 12.5%. وتُقتطع الضريبة من المنبع على المدفوعات لغير المقيمين.
المصدر: Tata Mutual Fund. لا تفرض الإمارات ضريبة على هذه الأرباح، لكن اتفاقية الضرائب بين الهند والإمارات ووضع إقامتك قد يغيّران ما تدين به في الهند، لذا تحقق من حالتك مع مستشار ضريبي.
كم تأخذ التكاليف من الخطة الشهرية؟
التكلفة السنوية هي الرقم الوحيد الذي يعمل ضدك طوال مدة الخطة. ولتوضيح أثرها، افترضنا 1,000 درهم شهريًا لمدة 20 عامًا وعائدًا قدره 6% سنويًا قبل التكاليف. وهذا مثال توضيحي وليس توقعًا.
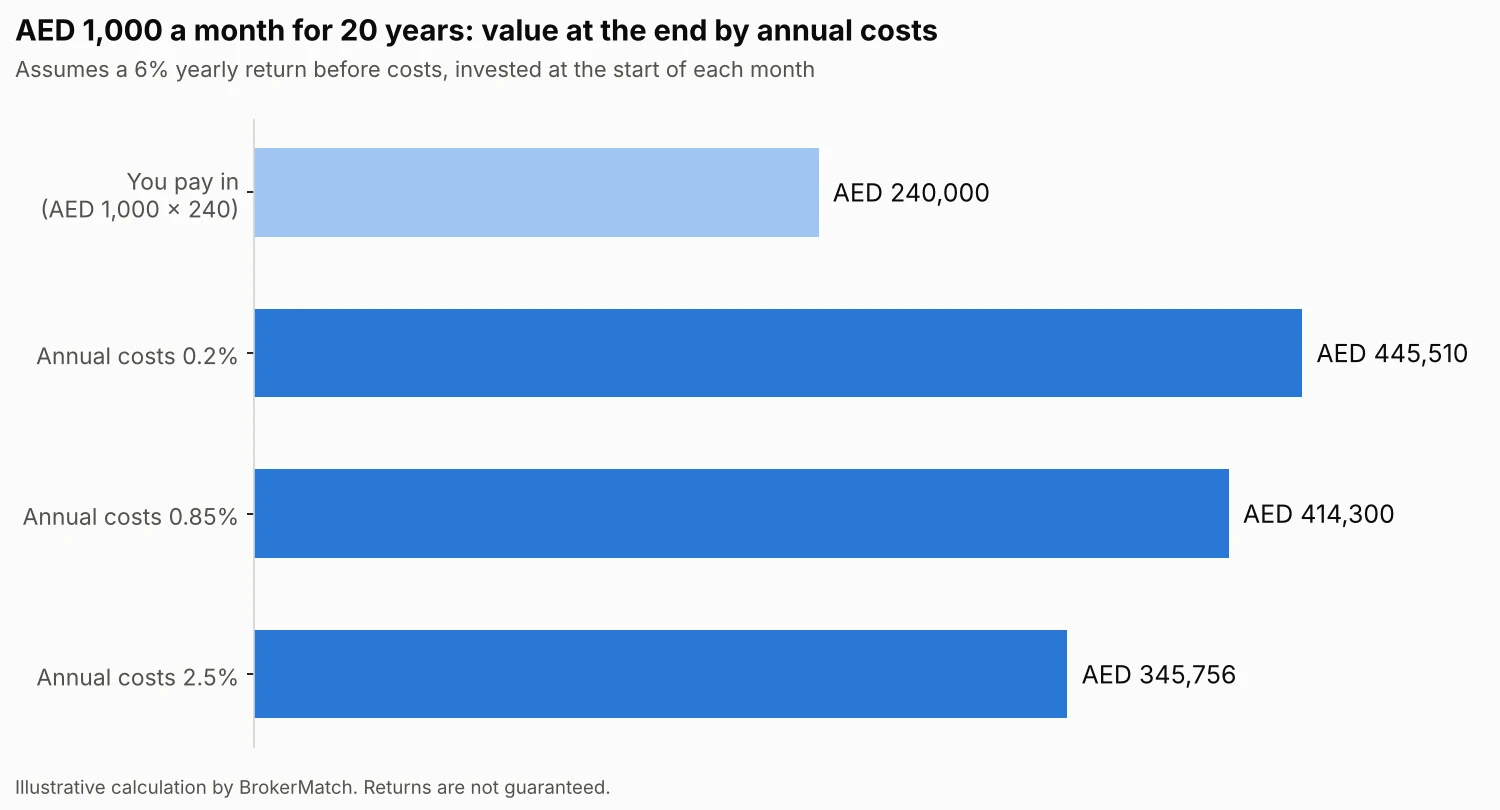
تدفع 240,000 درهم في الحالات الثلاث. فمع تكاليف قدرها 0.2% سنويًا، وهي نموذجية لمحفظة تديرها بنفسك من صناديق ETF المرتبطة بالمؤشرات، تنتهي عند 445,510 دراهم. ومع 0.85% تنتهي عند 414,300 درهم. ومع 2.5%، وهو مستوى تبلغه بعض الصناديق المُدارة بنشاط والخطط المرتبطة بالتأمين بعد جمع كل الرسوم، تنتهي عند 345,756 درهمًا، أي أقل بنحو 100,000 درهم من الخيار منخفض التكلفة. ويمكنك تجربة أرقامك في حاسبة SIP لدينا.
هل يمكنك بدء خطة SIP بمبلغ 500 درهم شهريًا؟
نعم، لكن ليس في كل مكان. تبدأ خطة الإمارات دبي الوطني من 2,000 درهم شهريًا وخطة مصرف أبوظبي الإسلامي من 1,000 درهم. ومع 500 درهم تبقى خياراتك خطة متكررة لدى eToro (من 25 دولارًا) أو Interactive Brokers، أو الإيداعات التلقائية في Sarwa بعد بلوغ الحد الأدنى البالغ 500 دولار، أو خطتي من الصكوك الوطنية بدءًا من 100 درهم.
| السنوات | ما تدفعه | بعائد 6% سنويًا | بعائد 8% سنويًا |
|---|---|---|---|
| 5 | 30,000 درهم | 34,912 درهمًا | 36,707 دراهم |
| 10 | 60,000 درهم | 81,632 درهمًا | 90,642 درهمًا |
| 15 | 90,000 درهم | 144,154 درهمًا | 169,889 درهمًا |
| 20 | 120,000 درهم | 227,823 درهمًا | 286,330 درهمًا |
500 درهم شهريًا تُستثمر في بداية كل شهر، قبل التكاليف. هذا مثال توضيحي وليس توقعًا. المصدر: حسابات BrokerMatch.
الرسوم الثابتة أثقل على المبالغ الصغيرة:
- العمولات: لدى IBKR يمثل الحد الأدنى للعمولة البالغ دولارًا واحدًا نحو 0.7% من شراء شهري بقيمة 500 درهم (نحو 136 دولارًا). وفي eToro لا تُدفع عمولة على المشتريات المتكررة، لكنك تدفع دولارًا واحدًا لكل صفقة عند بيع الأسهم الأمريكية.
- الحد الأدنى للرسوم: يمثل الحد الأدنى الشهري لدى Sarwa البالغ 7 دولارات حصة كبيرة من محفظة صغيرة. فعلى رصيد قدره 2,000 دولار يعادل 4.2% سنويًا، ولا تنطبق نسبة 0.85% إلا ابتداءً من نحو 9,900 دولار.
- التمويل: تتقاضى Sarwa نسبة 2.99% زائد درهم واحد على الإيداعات ببطاقة خصم إماراتية، بينما التحويلات بالدرهم من بنك إماراتي مجانية. وتحوّل الدرهم إلى الدولار بسعر 3.6823، أي على بُعد نحو 0.27% من سعر الربط الرسمي البالغ 3.6725، وفق مركز المساعدة لديها. تحقق من تكاليف التمويل والتحويل في أي منصة قبل إعداد الخطة.
خطة SIP أم مبلغ دفعة واحدة أم خطة SIP متصاعدة؟
إذا كان المال موجودًا بالفعل في حسابك، فقد كان استثماره دفعة واحدة يحقق عادةً نتائج أفضل من توزيعه. فقد وجدت دراسة Vanguard لعام 2023 على مؤشر MSCI World بين 1976 و2022 أن الاستثمار دفعة واحدة تفوّق على توزيع الشراء على سنة واحدة في 68% من الحالات، لأن الأسواق ترتفع أكثر مما تنخفض. وتكون خطة SIP أكثر منطقية حين يأتي المال من راتبك كل شهر، أو حين يكون توزيع الدخول هو ما يدفعك إلى الاستثمار أصلًا.
ترفع خطة SIP المتصاعدة المبلغ الشهري كل عام، عادةً بما يتماشى مع زيادات الراتب. فإذا بدأت بـ 500 درهم وأضفت 10% كل عام لمدة 20 عامًا، فإنك تدفع 343,650 درهمًا. وبعائد 6% سنويًا قبل التكاليف، تنتهي الخطة عند نحو 545,000 درهم، مقابل 227,823 درهمًا لو أبقيت المبلغ ثابتًا عند 500 درهم. ولدى الوسيط أو منصة الاستثمار الآلي يمكنك إيقاف الخطة وإنشاء خطة جديدة بمبلغ أعلى في أي وقت. وقد تقيّد خطط البنوك التعديلات: إذ يسمح الإمارات دبي الوطني بتعديلين مجانيين في السنة.
أي خطة شهرية تناسبك؟
- تريد تكاليف منخفضة وتحكمًا كاملًا: خطة متكررة في صندوق ETF عالمي لدى Interactive Brokers أو eToro.
- تريد من يختار ويعيد الموازنة عنك: Sarwa Invest، بما في ذلك المحفظة الحلال.
- تريد خطة متوافقة مع الشريعة: المحفظة الحلال من Sarwa، أو خطتي من مصرف أبوظبي الإسلامي، أو Wahed، أو الصكوك الوطنية.
- تريد ربحًا ثابتًا دون تقلبات السوق: الصكوك الوطنية، للأهداف الأقصر.
- أنت هندي غير مقيم تدّخر لأهداف في الهند: خطة SIP في صناديق الاستثمار المشتركة الهندية عبر حساب NRE.
- عُرضت عليك خطة ادخار تأمينية: استخدم فترة المراجعة المجانية البالغة 30 يومًا لمقارنة إجمالي تكاليفها وقيم استردادها بالخيارات أعلاه.
لنظرة أوسع حول أين تضع أموالك، راجع دليلنا حول أفضل الاستثمارات في الإمارات للمغتربين. وإذا كنت تفضّل شراء الأسهم الإماراتية، فاقرأ كيف تشتري الأسهم في الإمارات.
الضرائب على الاستثمار الشهري في الإمارات
لا يدفع الأفراد في الإمارات ضريبة دخل شخصي ولا ضريبة أرباح رأسمالية على الاستثمارات التي يملكونها لحسابهم الخاص. لكن الضرائب الأجنبية قد تنطبق. فالأسهم الأمريكية وصناديق ETF المدرجة في الولايات المتحدة تُقتطع منها ضريبة بنسبة 30% على التوزيعات المدفوعة للمقيمين في الإمارات، كما يشرح دليلنا حول الاستثمار في الأسهم الأمريكية من الإمارات. وتخضع صناديق الاستثمار المشتركة الهندية للضريبة في الهند، كما هو موضح أعلاه.
الخلاصة
أرخص طريقة لتشغيل خطة SIP من الإمارات هي خطة متكررة في صندوق ETF منخفض التكلفة. يبدأ eToro من 25 دولارًا شهريًا دون عمولة شراء، ويوفر Interactive Brokers أوسع خيارات صناديق ETF بنحو دولار واحد للأمر. وإذا فضّلت محفظة مُدارة، فإن Sarwa يتولى العمل مقابل 0.85% سنويًا للأرصدة دون 100,000 دولار.
تتنازل خطط البنوك والصكوك الوطنية عن جزء من العائد مقابل الراحة أو الربح الثابت. ومع الخطط المرتبطة بالتأمين، اقرأ صفحة الاسترداد قبل أي شيء آخر. فعند استثمار 1,000 درهم شهريًا على مدى 20 عامًا، يبلغ الفرق بين تكلفة سنوية قدرها 0.2% وأخرى قدرها 2.5% نحو 100,000 درهم.
الأسئلة الشائعة
هل يمكن للمغتربين بدء خطة SIP في الإمارات؟
نعم. يمكن للمغتربين إعداد استثمارات متكررة لدى eToro أو Interactive Brokers أو Sarwa، أو الانضمام إلى خطة استثمار شهرية في بنك، أو الادخار مع الصكوك الوطنية. ويمكن للمغتربين الهنود أيضًا الإبقاء على خطة SIP في صناديق الاستثمار المشتركة الهندية عبر حساب NRE أو NRO.
ما هي أفضل خطة SIP في الإمارات؟
يعتمد ذلك على هدفك ومدى رغبتك في المشاركة. فللأهداف طويلة الأجل، تبقي الخطة المتكررة في صندوق ETF عالمي منخفض التكلفة التكاليف في أدنى مستوى. وللحصول على ربح ثابت دون مخاطر السوق، تبقى الصكوك الوطنية الخيار الأبسط. قارن المنصات جنبًا إلى جنب في أداة مقارنة الوسطاء لدينا.
ما هو الحد الأدنى لبدء خطة SIP في الإمارات؟
يبدأ الاستثمار المتكرر في eToro من 25 دولارًا شهريًا، وخطتي من الصكوك الوطنية من 100 درهم شهريًا. ويحتاج Sarwa Invest إلى رصيد قدره 500 دولار، وتبدأ خطة الاستثمار الشهري من الإمارات دبي الوطني من 2,000 درهم أو 500 دولار شهريًا.
هل يمكنني إيقاف خطة SIP في أي وقت؟
في eToro وInteractive Brokers وSarwa يمكنك الإيقاف المؤقت أو الإلغاء دون غرامة. وتتقاضى خطتي من الصكوك الوطنية رسمًا بنسبة 0.5% إذا توقفت قبل 12 دفعة. أما الخطط المرتبطة بالتأمين فقد تفرض رسوم استرداد لسنوات طويلة، لذا راجع جدول الاسترداد.
هل يمكنني زيادة مبلغ خطة SIP لاحقًا؟
نعم. في eToro وInteractive Brokers وSarwa يمكنك إيقاف الخطة وإنشاء خطة جديدة بمبلغ أعلى في أي وقت. وقد تقيّد خطط البنوك التعديلات: إذ يسمح الإمارات دبي الوطني بتحويلين أو تعديلين مجانيين في السنة. ورفع المبلغ بنسبة 10% سنويًا يحوّل 500 درهم شهريًا إلى نحو 545,000 درهم بعد 20 عامًا بعائد 6% قبل التكاليف، مقابل 227,823 درهمًا دون زيادات.
هل خطة SIP أفضل من الوديعة الثابتة؟
لكل منهما دور مختلف. فالوديعة الثابتة تدفع سعرًا معروفًا وتحافظ على استقرار رأس المال، وهذا يناسب المال الذي تحتاجه خلال سنوات قليلة. أما خطة SIP في الأسهم أو صناديق ETF فقد تنمو أكثر على المدى الطويل، لكنها قد تخسر من قيمتها أيضًا. وتساعدك حاسبة الودائع الثابتة لدينا على المقارنة.
إلى كم سيصل استثمار 1,000 درهم شهريًا؟
على مدى 20 عامًا تدفع 240,000 درهم. وبعائد سنوي قدره 6% قبل التكاليف، تتراوح القيمة النهائية بين نحو 346,000 درهم و446,000 درهم حسب التكاليف التي تتراوح بين 2.5% و0.2% سنويًا. والعوائد غير مضمونة.