أفضل حسابات التوفير ذات العائد المرتفع في دبي والإمارات العربية المتحدة (الوسطاء والبنوك)

في دولة الإمارات العربية المتحدة، تقدم البنوك مجموعة واسعة من حسابات التوفير المصممة لتلبية احتياجات المقيمين والمغتربين. ستجد حسابات التوفير في كل من الدرهم الإماراتي والدولار الأمريكي، بما في ذلك حسابات التوفير المتوافقة مع الشريعة الإسلامية.
في هذه المقالة، سوف نستكشف أفضل حسابات التوفير التي يقدمها الوسطاء والبنوك التقليدية في الإمارات، وتحليل أسعار الفائدة ومتطلبات الحد الأدنى والحد الأقصى للرصيد ومعايير الأهلية والميزات الأساسية الأخرى.
جدول مقارنة سريع
| المنصة / الحساب | معدل الفائدة (درهم / دولار) | الحد الأدنى / الأقصى للرصيد | الميزة الرئيسية |
|---|---|---|---|
| Mashreq NEO Plus Saver | حتى 6.25% (درهم) | 50,000 درهم (حد أقصى 500,000) | أعلى عائد + استرداد نقدي |
| ADCB Super Saver | حتى 5.50% (درهم) | 50,000 درهم | معدل إضافي للعملاء الجدد |
| Wio | 3.25% مرن / 6.00% ثابت لشهر واحد (درهم) | راتب ≥ 15,000 درهم | فائدة مرتفعة مرتبطة بالراتب |
| FAB iSave | 5.60% (درهم) – عرض ترويجي حتى 31 ديسمبر 2026 | لا يوجد | بدون قيود على السحب |
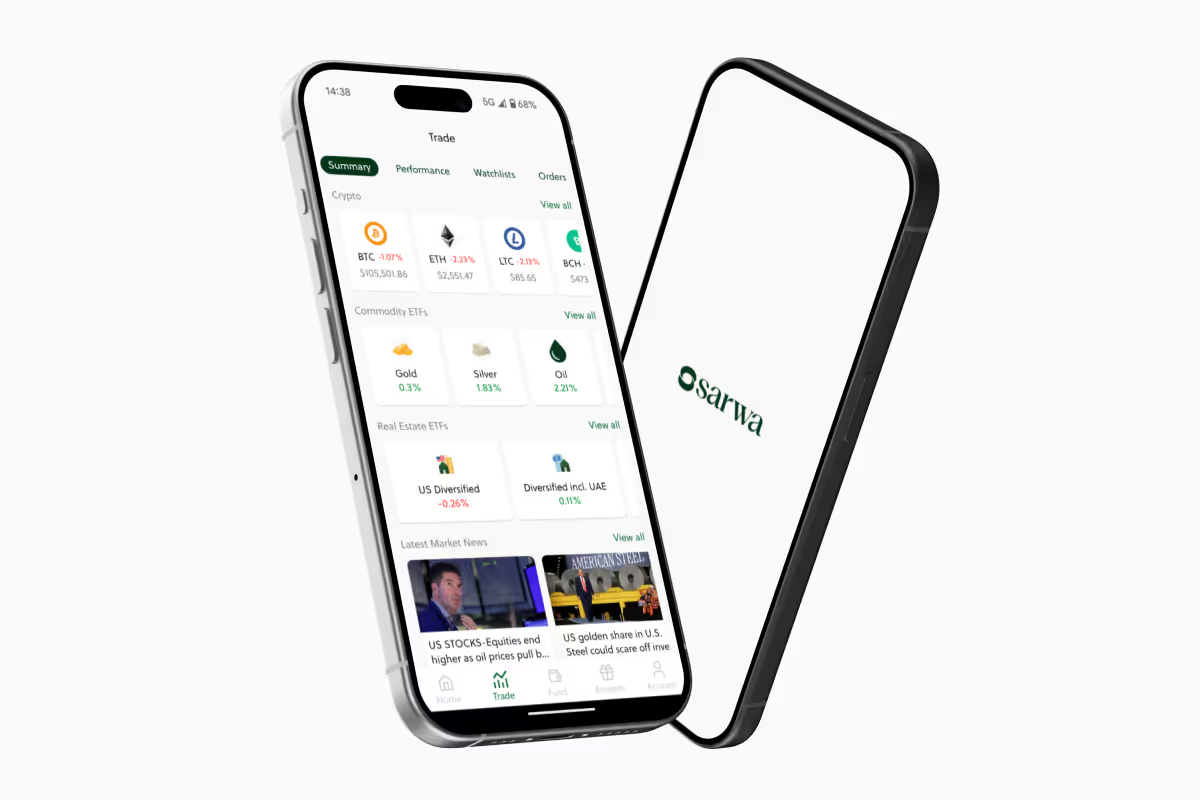
| Sarwa Save | 3.7% متوقع (دولار)، قبل رسوم 0.5% | لا يوجد | مرن + خيار متوافق مع الشريعة |
| Trading 212 | 3.3% (دولار) | لا يوجد | سحب غير محدود |
| eToro | 0.5% إلى 3.55% (دولار) | من 10,000 دولار من إجمالي الرصيد | سحب فوري |
| Interactive Brokers | 2.840% (درهم)؛ 3.130% (دولار) | 35,000 درهم / 10,000 دولار | فوائد مرتبطة بحساب الوساطة |
ملاحظة: يتم احتساب جميع أسعار الفائدة سنويًا للودائع بالدولار الأمريكي والدرهم الإماراتي ويمكن أن تتغير مع ظروف السوق. تحقق دائمًا مما إذا كان السعر ترويجيًا (مؤقتًا) أو يتطلب خطة مميزة. استكشف الشركات المذكورة وقرر بنفسك!
أفضل الاختيارات لتلبية الاحتياجات المختلفة
- أعلى معدل فائدة بالدرهم الإماراتي: برنامج Mashreq NEO Plus Saver - ما يصل إلى 6.25 في المائة سنويًا عند تحويل راتب شهري قدره ≥10 آلاف درهم إماراتي (5٪ إذا احتفظت ببساطة بمبلغ ≥ 50 ألف درهم إماراتي عند الإيداع).
- حساب AED الأكثر مرونة (بدون حد أدنى، وصول غير محدود): FAB iSave. يدفع العرض الترويجي الحالي 5.60٪ سنويًا على الأموال الجديدة المودعة بين 1 سبتمبر 2026 و31 ديسمبر 2026 - بدون حد أدنى للرصيد، وبدون فترات ربط، وعمليات سحب غير محدودة.
- أفضل عائد بالدولار الأمريكي: Sarwa. مثالي للمغتربين أو المستثمرين الذين يمتلكون بالفعل الدولار الأمريكي ويريدون الفائدة دون التضحية بالسيولة. يمكن للمستخدمين الجدد الحصول على مكافأة تسجيل باستخدام الرمز RLLAA29D.
- أفضل خيار متوافق مع الشريعة الإسلامية: Sarwa Save Halal. عائد متوقع يبلغ حوالي 4.0٪ سنويًا قبل الرسوم من خلال صندوق الإمارات الإسلامي لسوق المال، مع عدم وجود حد أدنى للرصيد، ويخضع لتنظيم FSRA التابعة لـ ADGM. وتفرض Sarwa رسوم إدارة سنوية بنسبة 0.5٪ على كل من Save+ و Save Halal، وبالتالي يبلغ صافي العائد المتوقع نحو 3.2٪ و3.5٪ على التوالي. وهذه عوائد صناديق سوق المال وليست سعر فائدة ثابتًا، وهي تتحرك مع أسعار الفائدة الأمريكية قصيرة الأجل.
نصيحة: نظرًا لأن الدرهم الإماراتي مرتبط بالدولار الأمريكي، فإن الاحتفاظ بالدولار الأمريكي في منصات الوسطاء (eToro وSarwa وIBKR) ينطوي على الحد الأدنى من مخاطر العملات الأجنبية للإنفاق اليومي بالدرهم الإماراتي - ولكن ليس صفر.
نظرة متعمقة على حسابات التوفير في الإمارات
المشرق (نيو بلس سيفر) Mashreq NEO Plus Saver
- معدل الفائدة: يصل إلى 6.25% (درهم إماراتي)
- الحد الأدنى/الأقصى للرصيد: 50,000 درهم إماراتي (بحد أقصى 500,000 درهم إماراتي)
- الأهلية: المقيمون في دولة الإمارات العربية المتحدة الذين يحملون بطاقة هوية إماراتية؛ شرط تحويل الراتب أو الرصيد
- الفائدة الرئيسية: أعلى عائد+استرداد نقدي

أطلق بنك المشرق، أحد أقدم البنوك الرقمية والأسرع نموًا في الإمارات العربية المتحدة، منتج التوفير NEO Plus Saver في منتصف عام 2025. وهي تستهدف العملاء من ذوي الرواتب وغير الموظفين على حد سواء، وتقدم فائدة بنسبة 6.25% سنويًا لأولئك الذين يقومون بتحويل راتب شهري قدره 10,000 درهم إماراتي أو أكثر عبر المشرق NEO، بالإضافة إلى مكافآت استرداد نقدي أولية تصل إلى 5,000 درهم إماراتي.
لا يزال بإمكان العملاء الذين لا يستطيعون تحويل رواتبهم كسب فائدة بنسبة 5٪ سنويًا من خلال الحفاظ على حد أدنى للرصيد يبلغ 50,000 درهم إماراتي. تتميز عمليات السحب بالمرونة (حتى خصمين مجانيين شهريًا دون فقدان الفائدة)، ويتم دفع الفائدة شهريًا على أرصدة تصل إلى 500,000 درهم إماراتي.
تتم عملية فتح الحساب بالكامل رقميًا بالكامل عبر تطبيق Mashreq Mobile، مما يوفر الوصول إلى تداول الأسهم الأمريكية بدون رسوم وصناديق الاستثمار المشتركة والسندات والمزيد.
كيف تبدأ في كسب الفائدة؟
- الخطوة 1: افتح حساب Mashreq NEO، إذا لم يكن لديك حساب.
- الخطوة 2: بمجرد تنشيط حسابك، افتح حساب NEO PLUS Saver من خلال تطبيق المشرق للهاتف المحمول على الفور.
- الخطوة 3: قم بتحويل راتبك (10,000 درهم إماراتي على الأقل) إلى المشرق NEO أو احتفظ برصيد لا يقل عن 50,000 درهم إماراتي.
- الخطوة 4: قم بتحويل الأموال من حساب NEO الخاص بك إلى حساب NEO PLUS Saver الخاص بك لبدء كسب الفائدة.
يخضع بنك المشرق PSC للترخيص والتنظيم من قبل البنك المركزي لدولة الإمارات العربية المتحدة (CBUAE)، ضمن إطار إشرافه المصرفي ومنح التراخيص.
ADCB (التوفير الفائق)
- معدل الفائدة: يصل إلى 5.5% (درهم إماراتي)
- الحد الأدنى/الأقصى للرصيد: 50,000 درهم إماراتي
- الأهلية: المقيمون في دولة الإمارات العربية المتحدة؛ يتطلب معدل المكافأة أموالًا جديدة على البنك
- الفائدة الرئيسية: معدل المكافأة على الأموال الجديدة على البنك
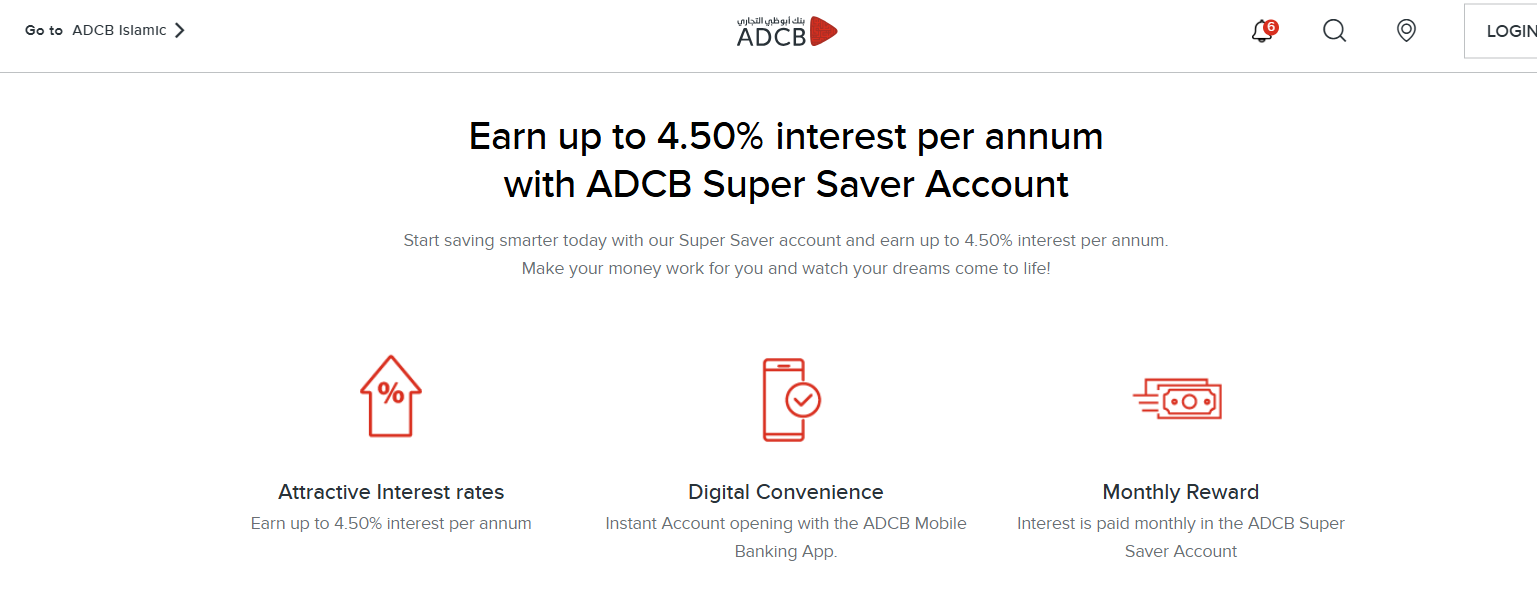
ADCB (بنك أبوظبي التجاري) هو أحد البنوك الرائدة في دولة الإمارات العربية المتحدة، والمعروف بخدماته الرقمية القوية والعروض التي تركز على العملاء.
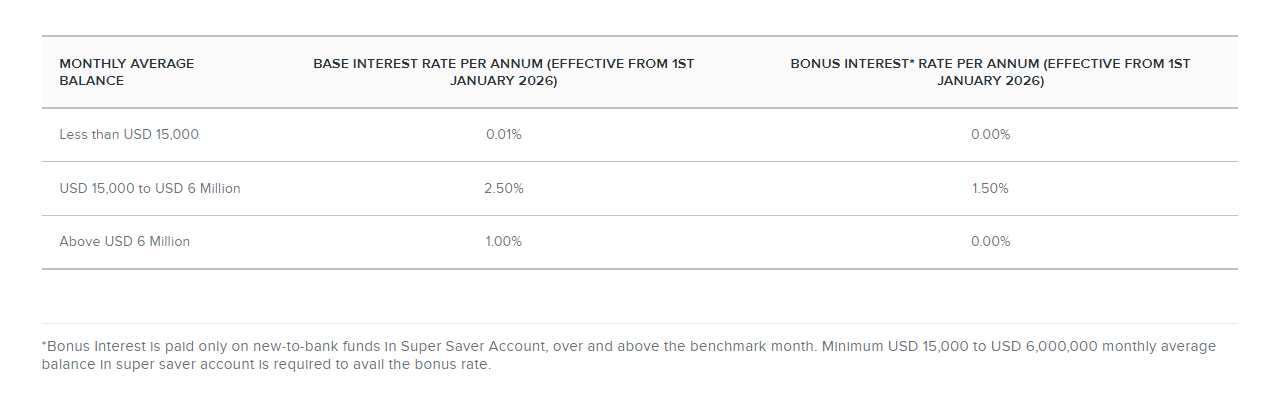
يدفع حساب سوبر سيفر ما يصل إلى 5.5% سنويًا على الأرصدة بالدرهم الإماراتي: معدل أساسي 2.25٪ سنويًا (اعتبارًا من 1 مايو 2026) بالإضافة إلى معدل مكافأة 3.25٪ سنويًا (اعتبارًا من 1 سبتمبر 2026) على متوسط الأرصدة الشهرية بين 50,000 درهم إماراتي و20 مليون درهم إماراتي. وأقل من 50,000 درهم إماراتي ينخفض المعدل إلى 0.01٪، وفوق 20 مليون درهم إماراتي يكون المعدل الأساسي 1.00٪ بدون مكافأة. ويسري هيكل 2.25٪ + 3.25٪ نفسه بالدولار الأمريكي، من 15,000 دولار أمريكي إلى 6 ملايين دولار أمريكي. ولا تُدفع المكافأة إلا على الأموال الجديدة على البنك التي تتجاوز الشهر المرجعي (مارس 2026 حاليًا) — فالتحويلات الداخلية من حسابات قائمة لدى بنك أبوظبي التجاري لا تكون مؤهلة، ويجب أن ترفع الأموال الجديدة إجمالي رصيد علاقتك بالبنك. وتُدفع الفائدة شهريًا. كما يوفر الحساب إعدادًا رقميًا سلسًا، وهو مثالي للمقيمين في الإمارات العربية المتحدة الذين يبحثون عن معدلات ادخار تنافسية من بنك راسخ ومنظم بالكامل.
بعد العرض الترويجي، هذه هي الأسعار الأساسية (بالدرهم الإماراتي):

بالدولار الأمريكي:
تم ترخيص ADCB (بنك أبوظبي التجاري PJSC) وتنظيمه بالكامل من قبل البنك المركزي لدولة الإمارات العربية المتحدة (CBUAE)، الذي يشرف على جميع البنوك التقليدية والإسلامية العاملة في الداخل في دولة الإمارات العربية المتحدة
Wio (البنك الرقمي - ADQ وألفا ظبي القابضة وe& وبنك أبوظبي الأول)
- معدل الفائدة: 3.25% مرن / 6.00% ثابت لشهر واحد (درهم إماراتي)
- الحد الأدنى/الأقصى للرصيد: الراتب ≥ 15,000 درهم إماراتي
- الأهلية: المقيمون في دولة الإمارات العربية المتحدة الذين يحملون بطاقة هوية إماراتية
- الفائدة الرئيسية: فائدة عالية مرتبطة بالراتب

بنك Wio ش.م.ع مملوك لشركة ADQ وشركة ألفا ظبي القابضة (65٪ مجتمعتين)، وe& (25٪)، وبنك أبوظبي الأول (10٪)، وهو مرخص ومنظم من قبل البنك المركزي لدولة الإمارات العربية المتحدة. تم إطلاقه في عام 2022، وهو يقدم خدمات مصرفية شخصية وتجارية قائمة على التطبيقات مصممة خصيصًا لسكان الإمارات العربية المتحدة.
خطة الرواتب متاحة للعملاء الذين يحولون راتبًا لا يقل عن 15,000 درهم إماراتي (5,000 درهم إماراتي لشركات الشراكة) في غضون شهرين. وهي تدفع 3.25٪ سنويًا على مساحات الادخار المرنة بدون فترة ربط وبدون حد أدنى للإيداع، و6٪ سنويًا على مساحات الادخار الثابتة لمدة شهر واحد بشرط أن تنفق أيضًا 5,000 درهم إماراتي على الأقل شهريًا. ويبلغ الحد الأقصى للأرصدة المدرّة للفائدة 1.5 مليون درهم إماراتي مع تحويل راتب واحد، أو 2.5 مليون درهم إماراتي عندما يحوّل كلا صاحبي الحساب راتبًا. ويصل الاسترداد النقدي إلى 2٪ على مشتريات Wio Credit، و1٪ على الإنفاق الدولي من أموالك الخاصة، و0.5٪ على الإنفاق المحلي بالخصم بالدرهم الإماراتي، بحد أقصى 2,500 درهم إماراتي شهريًا إجمالًا. وتظل عمليات السحب والتحويلات مرنة ورقمية أولاً.
لاحظ أن معدل 6٪ ينطبق فقط على أجل ثابت لمدة شهر واحد ويحمل شرط حد أدنى للإنفاق الشهري، ولذلك نسلط الضوء على معدل 3.25٪ المرن باعتباره العائد الواقعي المستمر:

تم ترخيص Wio Bank وتنظيمه بالكامل من قبل البنك المركزي لدولة الإمارات العربية المتحدة، مع الالتزام بمعايير حماية المستهلك وقواعد النزاهة المالية وأحكام الأمان التي وضعها CBUAE
FAB (iSave)
- معدل الفائدة: 5.60% (درهم إماراتي) - عرض ترويجي على الأموال الجديدة، من 1 سبتمبر إلى 31 ديسمبر 2026
- الحد الأدنى/الأقصى للرصيد: لا شيء
- الأهلية: المقيمون في الإمارات
- الفائدة الرئيسية: لا توجد حدود للسحب

تأسس بنك أبوظبي الأول في عام 2017 من خلال اندماج بنك الخليج الأول وبنك أبوظبي الوطني، وهو أكبر بنك في دولة الإمارات العربية المتحدة من حيث الأصول ويشتهر على نطاق واسع بتفوقه المصرفي الرقمي.
حساب iSave هو حساب توفير عبر الإنترنت فقط. يدفع بنك أبوظبي الأول حاليًا 5.60٪ سنويًا على الأموال الجديدة المودعة بين 1 سبتمبر 2026 و31 ديسمبر 2026، دون حد أدنى للرصيد ودون حد لعمليات السحب. ويُعد الرصيد الإجمالي للعميل كما في 31 أغسطس 2026 هو الرصيد الأساسي، لذا فإن الأموال الجديدة وحدها هي التي تحصل على معدل الحملة. أما الأموال الجديدة من الحملة السابقة (1 مايو 2023 إلى 31 أغسطس 2026) فتستمر في تحقيق 4٪ سنويًا. وخارج الحملة، تسري المعدلات المتدرجة الخاصة بالمنتج: حتى 2.465٪ سنويًا على الأرصدة أقل من 500,000 درهم إماراتي، ومن 2.465٪ إلى 3.251٪ بين 500,000 و5,000,000 درهم إماراتي، و3.251٪ أو أقل فوق 5,000,000 درهم إماراتي. وتُدفع فائدة الحملة خلال 45 يومًا من تاريخ انتهاء الحملة.
تم ترخيص بنك أبوظبي الأول وتنظيمه بالكامل من قبل البنك المركزي لدولة الإمارات العربية المتحدة (CBUAE)، والذي يشرف على امتثاله للقوانين المصرفية وكفاية رأس المال وحماية المستهلك ومعايير الجرائم المالية.
Sarwa (Sarwa Save)
- معدل الفائدة: 3.7% (دولار أمريكي)
- الحد الأدنى/الأقصى للرصيد: لا شيء
- الأهلية: سكان الإمارات العربية المتحدة (عبر تطبيق Sarwa)
- الفائدة الرئيسية: خيار مرن وشريعة

Sarwa Digital Wealth (Capital) Limited هي منصة للتكنولوجيا المالية مقرها الإمارات العربية المتحدة (تأسست عام 2017 ومقرها في أبو ظبي) تقدم مجموعة من الخدمات المالية، بما في ذلك Sarwa Save الذي يوفر صندوقًا لإدارة النقد يقدم عوائد تقديرية (على سبيل المثال، 3.7٪ لـ Save+ أو 4.0٪ لنسخة Halal)، بدون تأمين، وبدون حد أدنى للرصيد، وبدون رسوم سحب.

تخضع شركة Sarwa Digital Wealth (Capital) Limited للتنظيم من قبل هيئة تنظيم الخدمات المالية (FSRA) التابعة لأسواق أبوظبي العالمية (ADGM) بموجب ترخيص من الفئة 3C يغطي أنشطة أموال التجزئة والاستثمار.
Sarwa ليست بنكًا. ويذكر مركز المساعدة الخاص بشركة Sarwa أن النقد القابل للاستثمار والأوراق المالية في Sarwa Save يُحتفظ بها في حساب حفظ لدى Saxo Capital Markets المسجلة في الدنمارك، حيث تستقر في نهاية المطاف لدى أمناء حفظ مثل Citibank. وتبقي هذه الترتيبات أصول العملاء منفصلة عن حسابات الشركة الخاصة بـ Sarwa.
Trading 212
- معدل الفائدة: 3.3% (دولار أمريكي)
- الحد الأدنى/الأقصى للرصيد: لا شيء
- الأهلية: مفتوح للمقيمين في دولة الإمارات العربية المتحدة عبر منصة عالمية
- الفائدة الرئيسية: عمليات سحب غير محدودة

Trading 212 هي شركة وساطة مالية مقرها المملكة المتحدة تأسست في عام 2004، وتقدم تداولًا بدون عمولة في الأسهم وصناديق الاستثمار المتداولة والعقود مقابل الفروقات، إلى جانب الأسهم الجزئية وأدوات المحفظة الآلية مثل «Pies» و AutoInvest.
يمكنك أيضًا الوصول إلى بطاقة الخصم واسترداد النقود على إنفاقك والفائدة بعدة عملات. لسوء الحظ، فإن AED ليس واحدًا منها.
في الإمارات العربية المتحدة، تعمل Trading 212 تحت شركة «Trading 212 UK Ltd» التابعة، والتي تنظمها هيئة السلوك المالي في المملكة المتحدة (FCA)، وتقدم تعويضًا يصل إلى 85,000 جنيه إسترليني من خلال نظام تعويض الخدمات المالية (FSCS).
هل تريد معرفة المزيد؟ تحقق من موقعنا مراجعة متعمقة Trading 212.
eToro
- معدل الفائدة: يصل إلى 3.55% (دولار أمريكي)
- الحد الأدنى/الأقصى للرصيد: إجمالي رصيد لا يقل عن 10,000 دولار أمريكي
- الأهلية: متوفر عالميًا، بما في ذلك المقيمين في الإمارات
- الفائدة الرئيسية: عمليات سحب فورية

eToro هي منصة استثمار عالمية متعددة الأصول تأسست في عام 2007، مع أكثر من 30 مليون مستخدم حول العالم. وهي توفر تداولًا بدون عمولة لصناديق الاستثمار المتداولة وعمولات منخفضة على العملات المشفرة والعقود مقابل الفروقات والفوركس والمؤشرات والسلع (تدعم الأسهم الجزئية).
تتيح لك eToro كسب الفائدة على أرصدة الدولار الأمريكي غير المستثمرة، مما يمنحك أرباحًا سلبية مباشرة في حسابك من خلال دفعات شهرية (يتم دفع الفائدة إلى رصيد eToro الخاص بك كل شهر) وبدون قيود (تظل الأموال سائلة بالكامل؛ يمكنك السحب في أي وقت).
يحدد إجمالي رصيدك المعدل الذي تتأهل له، لكن الفائدة نفسها تُدفع فقط على رصيدك النقدي المتاح بالدولار الأمريكي. وتُعرّف eToro إجمالي الرصيد بأنه إجمالي حقوق الملكية المحققة — المراكز المستثمرة بالإضافة إلى النقد المتاح. وبالنسبة للعملاء خارج الاتحاد الأوروبي والمملكة المتحدة، وهو ما يشمل المقيمين في الإمارات لدى eToro (ME) Limited، فإن الشرائح هي 0.5٪ اعتبارًا من 10,000 دولار أمريكي، و2.25٪ من 25,000 دولار أمريكي، و3.25٪ من 50,000 دولار أمريكي، و3.55٪ من 250,000 دولار أمريكي. وأقل من 10,000 دولار أمريكي لا تُدفع أي فائدة. والفائدة ليست تلقائية: فالاستحقاق يتبع مستواك في eToro Club وعليك تفعيل خيار «Interest on USD Cash Balance» في لوحة تحكم eToro Club:

تتوفر eToro في الإمارات العربية المتحدة من خلال eToro (ME) Limited، الخاضعة لرقابة FSRA التابعة لشركة ADGM.
هل تريد معرفة المزيد؟ تحقق من التفاصيل المتعمقة مراجعة eToro.
Interactive Brokers (IBKR)
- معدل الفائدة: 2.840% (درهم إماراتي)؛ 3.130% (دولار أمريكي)
- الحد الأدنى/الأقصى للرصيد: 35,000 درهم إماراتي/10,000 دولار أمريكي
- الأهلية: متوفر عالميًا، بما في ذلك المقيمين في الإمارات
- الفائدة الرئيسية: المدخرات المرتبطة بالوساطة
Interactive Brokers Group, Inc. هي شركة وساطة متعددة الجنسيات مقرها الولايات المتحدة تأسست في عام 1978، ومقرها في غرينتش، كونيتيكت. وهي تخدم أكثر من 3.3 مليون عميل في جميع أنحاء العالم، وتوفر إمكانية التداول المباشر عبر الأسهم والخيارات والعقود الآجلة والفوركس والسندات وصناديق الاستثمار المتداولة والعقود مقابل الفروقات والعملات المشفرة والمزيد.
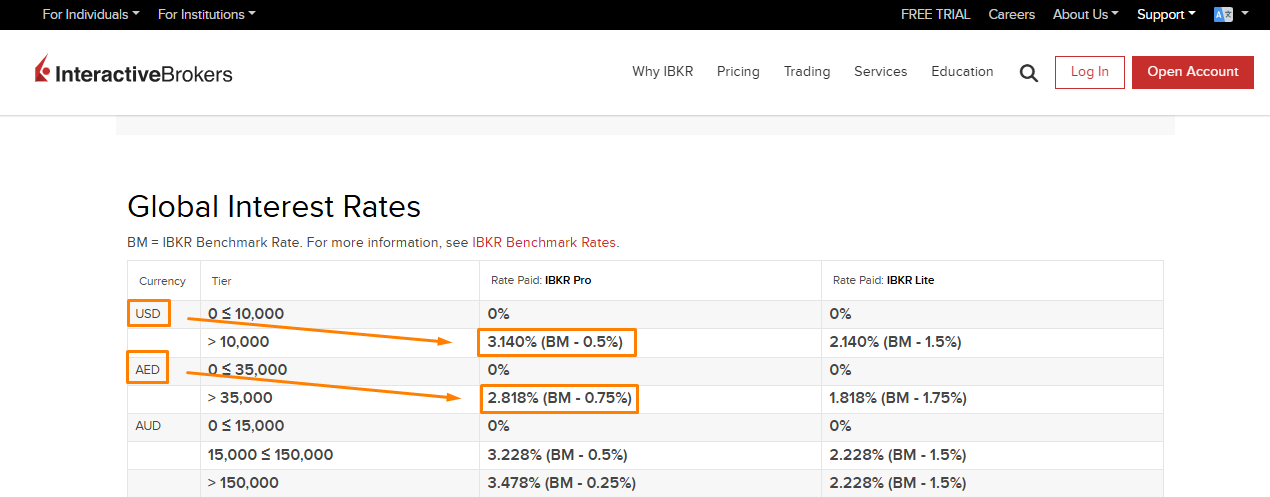
تعتمد الفائدة على الفئة، وتدفع فقط للأرصدة الخاملة التي تزيد عن الحد الأدنى:
- الدولار الأمريكي: بدون فائدة على أول 10,000 دولار أمريكي؛ تحقق الأرصدة أعلاه أرباحًا تصل إلى 3.130٪ (المعدل المرجعي ناقص 0.5٪)
- الدرهم الإماراتي: بدون فائدة على أول 35,000 درهم إماراتي؛ وفوق ذلك، ما يصل إلى 2.840٪ (المعدل المرجعي ناقص 0.75٪)
هذه هي أعلى المعدلات، وتُدفع على الحسابات التي تزيد قيمة أصولها الصافية عن 100,000 دولار أمريكي. أما الحسابات الأصغر فتحصل على معدل مخفّض يرتفع تدريجيًا كلما اقتربت قيمة الأصول الصافية من 100,000 دولار أمريكي.
الكيان الذي يعمل محليًا هو Interactive Brokers (المملكة المتحدة) محدود - فرع مركز دبي المالي العالمي، الخاضع لرقابة سلطة دبي للخدمات المالية (DFSA) بموجب سجل DFSA F008423، المرخص له بترتيب الصفقات في الاستثمارات والحفظ داخل مركز دبي المالي العالمي.
هل تريد معرفة المزيد؟ تحقق من موقعنا مراجعة Interactive Brokers.
نظرة عامة على سوق الادخار في الإمارات
لا يزال سوق الادخار في دولة الإمارات العربية المتحدة يتشكل من خلال مزيج من ظروف الاقتصاد الكلي وعروض أسعار الودائع التنافسية، والتي تتأثر إلى حد كبير بما يلي: السعر الأساسي للبنك المركزي لدولة الإمارات العربية المتحدة (CBUAE) و سعر الفائدة المعروض بين بنوك الإمارات (EIBOR).
بيئة أسعار الفائدة
- السعر الأساسي لـ CBUAE: اعتبارًا من 14 سبتمبر 2026، يبلغ السعر الأساسي للبنك المركزي الإماراتي على تسهيلات الإيداع لليلة واحدة 3.65%، وقد ظل ثابتًا في قرارات أبريل ويونيو ويوليو 2026. وهو يتتبع سعر IORB لدى الاحتياطي الفيدرالي الأمريكي لأن الدرهم مرتبط بالدولار.
- EIBOR: يبلغ سعر EIBOR لثلاثة أشهر نحو 4.14% (14 سبتمبر 2026)، أي أعلى من السعر الأساسي — فالسعر الأساسي يثبّت أموال الليلة الواحدة، بينما تحمل الأسعار لآجال أطول علاوة. وتكلفة التمويل بين البنوك هذه هي ما يحرك تسعير منتجات الادخار والودائع، ولهذا تكون أفضل معدلات الادخار بالدرهم أعلى من السعر الأساسي.
- عوائد التوفير: تتراوح معدلات ودائع التجزئة الرئيسية في الإمارات حاليًا بين نحو 2.5% على الأرصدة المتدرجة القياسية و6.00% على أفضل الحسابات المرتبطة بالراتب والحسابات الترويجية، مع وقوع معظم العروض التنافسية بالدرهم بين 3% و5.6%.
تؤدي هذه المحاذاة بين معدل CBUAE الأساسي و EIBOR إلى إنشاء بيئة تنافسية للغاية للمودعين، حيث تقوم المؤسسات المالية بتعديل أسعارها لجذب السيولة مع الحفاظ على هوامش فائدة صافية جيدة.
مشهد مستثمري التجزئة في الإمارات
- ميل مرتفع نحو الادخار: وفقًا لـمسح للسوق أجرته Visa ونُشر في يونيو 2024، قام ما يقارب من نصف المستثمرين (48%) بالادخار من خلال بناء رصيد مالي في حساباتهم المصرفية على مدار الاثني عشر شهرًا الماضية، مع بقاء حسابات التوفير والودائع الثابتة الوسيلة الأكثر شعبية.
- تفضيل السيولة: يُظهر جزء كبير من المستثمرين الأفراد في الإمارات فترات احتفاظ قصيرة بالاستثمارات؛ حيث يحتفظ 33% باستثماراتهم لعدة أشهر، و22% لأسابيع، و7% لأيام فقط، ما يعكس ميلاً واضحًا نحو السلوك الاستثماري القائم على السيولة أو الأدوات شبه النقدية بدلًا من الاستثمار طويل الأجل.
- الاستجابة للمعدلات: أظهر مستثمرو التجزئة حساسية عالية للتغيرات في أسعار الفائدة، مع زيادة تدفقات الودائع بشكل كبير عندما تتجاوز أسعار الفائدة عتبة 4٪، وهي مرتبطة ارتباطًا وثيقًا بالسعر الأساسي لبنك الإمارات العربية المتحدة وتحركات EIBOR.
البنوك مقابل الوسطاء: الاختلافات الرئيسية
في الإمارات العربية المتحدة، يتم تقديم منتجات التوفير من قبل نوعين رئيسيين من المؤسسات: البنوك التقليدية و منصات الوساطة أو التكنولوجيا المالية. فهم التمييز أمر بالغ الأهمية:
| الميزة | البنوك | الوسطاء / شركات التكنولوجيا المالية |
|---|---|---|
| الجهة الرقابية | مصرف الإمارات العربية المتحدة المركزي (CBUAE) | هيئة تنظيم الخدمات المالية في أبوظبي العالمي (FSRA)، سلطة دبي للخدمات المالية (DFSA)، هيئة السلوك المالي البريطانية (FCA) |
| حماية الودائع | لا يوجد نظام تشغيلي لتعويض المودعين؛ إشراف احترازي من المصرف المركزي الإماراتي وسجل قوي من دعم الدولة | لا توجد حماية ودائع داخل الإمارات؛ يعتمد على ترتيبات أمناء الحفظ أو أنظمة دولية (مثل FSCS في المملكة المتحدة) |
| خيارات العملات | بشكل أساسي الدرهم الإماراتي والدولار الأمريكي | غالباً الدولار الأمريكي؛ بعض المنصات توفر الدرهم (مثل Interactive Brokers) |
| سهولة الوصول | يتطلب بطاقة الهوية الإماراتية والإقامة | متاح غالباً عالمياً؛ بعض المنصات تقبل المقيمين في الإمارات دون الحاجة إلى هوية إماراتية |
| السيولة | سحب مجاني (مع وجود حدود شهرية في بعض الحالات) | سيولة كاملة؛ غالباً دون غرامات سحب |
| مزايا إضافية | مزايا مرتبطة بالراتب، استرداد نقدي، شبكة صرافات محلية | خصائص تداول، معدلات أعلى على الدولار، تنويع عالمي |
متى تختار البنك: إذا كنت بحاجة إلى مدخرات بالدرهم الإماراتي، أو ميزات تحويل الراتب المحلية، أو تريد منتجًا مصرفيًا منظمًا تمامًا في الإمارات العربية المتحدة.
متى تختار وسيطًا: إذا كنت تمتلك مدخرات بالدولار الأمريكي، فأنت تريد مرونة أعلى، أو تجمع بين الاستثمار والادخار.
الأهلية لغير المقيمين والوافدين
تختلف الأهلية بشكل كبير اعتمادًا على المنصة:
البنوك
- بطاقة الهوية الإماراتية المطلوبة: تتطلب معظم البنوك (مثل المشرق وبنك أبوظبي التجاري وبنك أبوظبي الأول وWio) الإقامة في الإمارات العربية المتحدة.
- تحويل الراتب: تتطلب بعض البنوك (مثل Mashreq NEO Plus Saver وحساب Wio للرواتب) تحويل راتب شهري لفتح أعلى الأسعار.
- العروض الترويجية على الأموال الجديدة: بعض الأسعار (مثل مكافأة التوفير الفائق من ADCB) تنطبق فقط على الأموال الجديدة على البنك، وليس على الأموال المودعة لديه بالفعل.
الوسطاء
- متاح عالميًا: منصات مثل Interactive Brokers وeToro وTrading 212 السماح للمقيمين في دولة الإمارات العربية المتحدة بفتح حسابات عبر الإنترنت دون الحاجة إلى تحويل الراتب في الإمارات العربية المتحدة.
- صديقة للمغتربين: تم تصميم Sarwa Save (الخاضع للتنظيم في ADGM) خصيصًا لسكان الإمارات العربية المتحدة، بما في ذلك المغتربين، وليس لديه حد أدنى للإيداع.
- غير المقيمين: يقبل بعض الوسطاء عملاء من خارج الإمارات العربية المتحدة، ولكن الفائدة بالدرهم الإماراتي عادة ما تكون غير متوفرة؛ الدولار الأمريكي هو الخيار الافتراضي.
المخاطر واعتبارات السلامة
عند الاختيار بين البنوك والوسطاء، تعتبر السلامة أولوية قصوى. فيما يلي كيفية تنظيم كل منها وكيفية حماية أموالك:
البنوك (CBUAE)
- مرخصة ومراقبة من قبل البنك المركزي لدولة الإمارات العربية المتحدة (CBUAE).
- متطلبات كفاية رأس المال ضمان احتفاظ البنوك باحتياطيات كافية.
- لا يوجد في الإمارات نظام ضمان ودائع تشغيلي يدفع مبلغًا ثابتًا لكل مودع لدى كل بنك. ويخوّل قانون المصرف المركزي مجلسَ إدارة المصرف المركزي الإماراتي إنشاء نظام كهذا — وهي صلاحية تقديرية لا تحدد أي حد نقدي — إلا أنها لم تُمارَس حتى الآن. وما يحمي المودعين اليوم هو الإشراف الاحترازي ومتطلبات كفاية رأس المال وسجل السلطات في دعم البنوك تحت الضغط، كما حدث في عام 2008 عندما ضمنت حكومة الإمارات الودائع لدى البنوك الإماراتية. وهذا ليس ضمانًا على غرار FDIC أو النظام الأوروبي، كما أن الإمارات ليست عضوًا في الرابطة الدولية لمؤمّني الودائع (IADI).
- كما تتبع البنوك بصرامة مكافحة غسيل الأموال (AML) و حماية المستهلك قواعد.
الوسطاء
- لائحة ADGM (FSRA) أو مركز دبي المالي العالمي (DFSA) ينطبق على الفروع المحلية في الإمارات العربية المتحدة (مثل Sarwa وInteractive Brokers في مركز دبي المالي العالمي).
- الحماية الدولية قد يتقدم بطلب للكيانات الأجنبية:
- Trading 212 UK: تغطيها المملكة المتحدة FSCS، والتي توفر الحماية لما يصل إلى 85,000 جنيه إسترليني
- Interactive Brokers: يستخدمون حسابات حفظ منفصلة ويتم تنظيمهم في ولايات قضائية متعددة.
- بنوك الحفظ: يُحتفظ بأصول Sarwa Save عبر حساب حفظ لدى Saxo، مع أمناء حفظ أساسيين مثل Citibank، منفصلة عن حسابات تشغيل Sarwa.
مخاطر العملات
إذا ادخرت بالدولار الأمريكي ولكن نفقاتك بالدرهم الإماراتي، يمكن أن تؤثر تغييرات سعر الصرف على عائدك الفعلي. ومع ذلك، نظرًا لأن الدرهم الإماراتي مرتبط بالدولار الأمريكي، فإن هذه المخاطر منخفضة جدًا ولكنها ليست صفرية تمامًا.
حسابات التوفير المتوافقة مع الشريعة
بالنسبة لأولئك الذين يبحثون عن منتجات مالية وحسابات توفير متوافقة مع الشريعة وهي شريحة متنامية في الإمارات العربية المتحدة. تتبع هذه الحسابات مبادئ التمويل الإسلامي: لا يتم دفع أي فائدة (ربا). بدلاً من ذلك، يتم استخدام مشاركة الأرباح أو غيرها من الهياكل المتوافقة مع الشريعة الإسلامية.
أمثلة:
- Sarwa Save Halal:
- تم تنظيمها من قبل FSRA في ADGM.
- توفر بديلاً متوافقًا مع الشريعة الإسلامية لمنتجها النقدي بالدولار الأمريكي (حوالي 4.0٪ من العائد المتوقع).
- يستخدم صناديق سوق المال الإسلامية التي تتوافق مع قواعد الشريعة.
- مصرف الإمارات الإسلامي ومصرف أبوظبي الإسلامي:
- نقدم حسابات ادخار مربحة (بالدرهم الإماراتي والدولار الأمريكي) حيث تأتي العائدات من عقود التمويل الإسلامي (مثل المضاربة).
- مرخصة بالكامل من قبل CBUAE.
الخلاصة
لم يكن الادخار في الإمارات يوماً بهذه الجاذبية، مع توفر خيارات متعددة تتراوح بين البنوك التقليدية التي تقدم معدلات فائدة تنافسية بالدرهم الإماراتي، ومنصات الوساطة التي توفر عوائد مرنة بالدولار الأمريكي.
اختر بناءً على عملة دخلك، وضع الإقامة، ومستوى تقبّلك للمخاطر، واحتياجاتك من السيولة. ففي حين توفر البنوك الأمان المحلي والاستقرار بالدرهم، يقدم الوسطاء عوائد أعلى بالدولار وإمكانية وصول عالمية. وقد يكون الجمع بين الاثنين هو الاستراتيجية الأكثر فعالية في عام 2026.