صكوك الخزينة للأفراد في الإمارات: كيف تستثمر من 1,000 درهم

تتيح صكوك الخزينة للأفراد (Retail T-Sukuk) في الإمارات إقراض الحكومة الاتحادية بدءًا من 1,000 درهم والحصول على ربح ثابت كل ستة أشهر. وتدفع الإصدارة الثانية، التي طُرحت في سبتمبر 2026، نسبة 5.06% سنويًا لمدة خمس سنوات. وقد بلغت الطلبات عليها 285 مليون درهم مقابل حجم مستهدف قدره 50 مليون درهم.
يشرح هذا الدليل كيف يعمل البرنامج، ومن يحق له الاكتتاب، وكيف تكتتب خطوة بخطوة، وكم تكسب، وكيف تبيع قبل الاستحقاق، وكيف تقارن الصكوك بالودائع الثابتة وبالسندات الوطنية. ونحدّثه مع كل إصدارة جديدة.
باختصار
- ما هي: صكوك متوافقة مع الشريعة تصدرها وزارة المالية الإماراتية بالدرهم بضمان الحكومة الاتحادية. تحصل على معدل ربح ثابت يُدفع مرتين في السنة، وتسترد أموالك عند الاستحقاق.
- الإصدارات حتى الآن: إصدارة لمدة عامين بنسبة 4.30% في يونيو 2026، وإصدارة لمدة خمس سنوات بنسبة 5.06% في سبتمبر 2026.
- من يحق له الاكتتاب: المواطنون والمقيمون في الإمارات الذين يحملون بطاقة هوية إماراتية سارية ورقم مستثمر من سوق دبي المالي (NIN). أما غير المقيمين والشركات والقُصّر فلا يمكنهم الشراء إلا من السوق الثانوية.
- كيف: عبر تطبيق سوق دبي المالي أو تطبيق iVestor أو منصة الاكتتاب الإلكتروني لسوق دبي المالي أو القنوات الرقمية للبنوك المستلمة، خلال فترة اكتتاب تستمر نحو أسبوع.
- التكاليف والضرائب: لا رسوم على الاكتتاب، ولا ضريبة في الإمارات على الربح للأفراد. وتُطبَّق رسوم الوساطة إذا تداولت الصكوك لاحقًا.
- البيع المبكر: لا يسترد المُصدِر الصكوك قبل موعدها، لكن يمكنك بيعها في ناسداك دبي بسعر السوق، وقد يكون أعلى أو أقل مما دفعت.
ما هي صكوك الخزينة للأفراد في الإمارات؟
الصكوك هي المقابل الإسلامي للسندات. فبدل دفع فائدة، يدفع المُصدِر ربحًا مرتبطًا بأصول أو عقود متوافقة مع أحكام الشريعة. وبالنسبة للمستثمر تشبه النتيجة كثيرًا السندات الحكومية: تستثمر مبلغًا محددًا، وتحصل على ربح ثابت في مواعيد محددة، وتسترد المبلغ كاملًا عند الاستحقاق.
تصدر صكوك الخزينة (T-Sukuk) عن وزارة المالية الإماراتية. وحتى أواخر 2025 كانت تُباع للبنوك والمؤسسات فقط. ثم فتح برنامج صكوك الخزينة السيادية للأفراد، الذي أُطلق في 2026 بالتعاون مع مصرف الإمارات العربية المتحدة المركزي، الإصدارات الجديدة أمام الأفراد بحد أدنى قدره 1,000 درهم ومضاعفاته. ووفق الأسئلة الشائعة للبرنامج، يمثل كل صك التزامًا مباشرًا على حكومة الإمارات، ممثلة بوزارة المالية.
بعد كل اكتتاب تُدرج الصكوك في ناسداك دبي، فيمكنك الاحتفاظ بها حتى الاستحقاق أو بيعها قبل ذلك في السوق.
إصدارات صكوك الخزينة للأفراد حتى الآن
| الإصدارة | معدل الربح | المدة | الطلبات | الحجم |
|---|---|---|---|---|
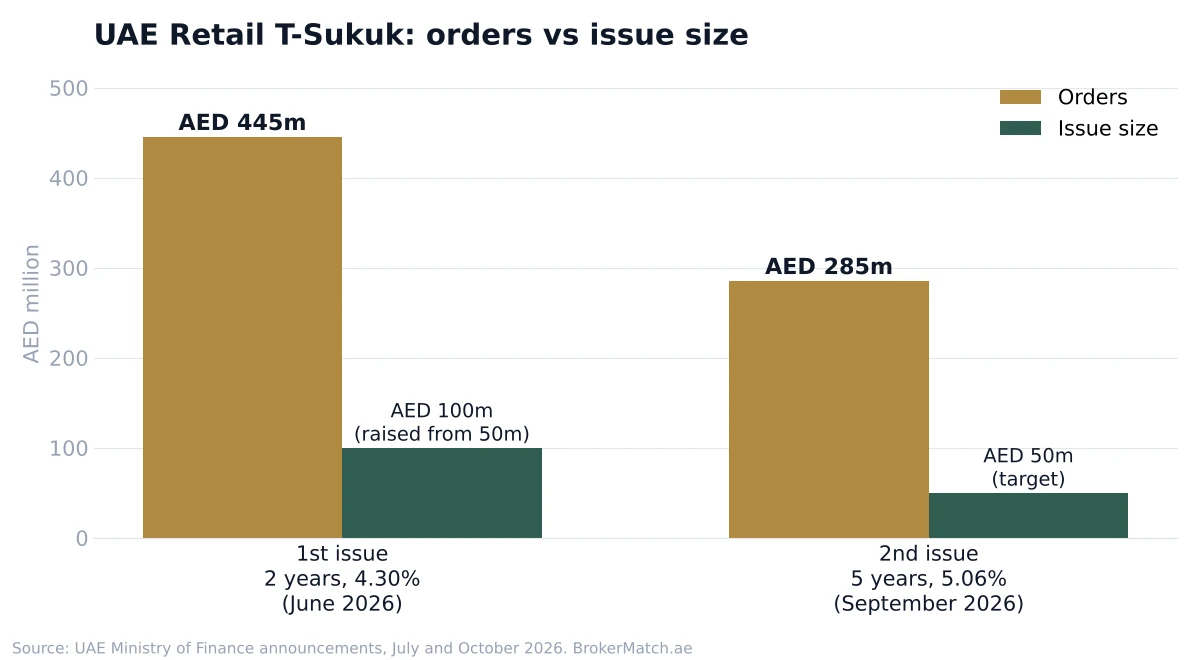
| الأولى (يونيو 2026) | 4.30% سنويًا | عامان | 445 مليون درهم | 100 مليون درهم (رُفع من 50 مليونًا) |
| الثانية (سبتمبر 2026) | 5.06% سنويًا | 5 سنوات (تستحق في 30 سبتمبر 2031) | 285 مليون درهم | 50 مليون درهم مستهدفة |
المصادر: إعلانات وزارة المالية في 2 يوليو و2 أكتوبر 2026، المنشورة لدى سوق دبي المالي وزاوية. وتاريخ استحقاق الإصدارة الثانية وفق ما نشرته رويترز في 2 أكتوبر 2026.
الإصدارة الأولى: امتد الاكتتاب من 24 إلى 30 يونيو 2026، وبدأ التداول في ناسداك دبي في 2 يوليو. وبلغ الطلب نحو تسعة أضعاف الحجم الأصلي البالغ 50 مليون درهم، فضاعفت الوزارة الإصدارة إلى 100 مليون درهم. وشكّل من اكتتبوا بمبلغ 10,000 درهم أو أقل 76% من المكتتبين، والمواطنون 72%.
الإصدارة الثانية: امتد الاكتتاب من 23 إلى 28 سبتمبر 2026، مع التخصيص في 29 سبتمبر والإدراج في ناسداك دبي في أوائل أكتوبر. وبلغت الطلبات 5.7 أضعاف الحجم المستهدف. وجاء المكتتبون من 110 جنسيات، وكان نحو نصفهم قد استثمر في الإصدارة الأولى. ولم تنشر الوزارة المبلغ النهائي المُصدَر.
وتذكر الأسئلة الشائعة للبرنامج أن الوزارة تخطط للإصدار مرة واحدة على الأقل كل ربع سنة، بمدد تصل إلى سبع سنوات، سواء على شكل صكوك خزينة أو سندات خزينة تقليدية. وتظهر مواعيد الإصدارات الجديدة وأسعارها في صفحة برنامج الإصدارات لدى الوزارة.
كم تكسب؟
معدل الربح ثابت طوال مدة الصك ويُدفع كل ستة أشهر في الحساب الذي سجلته. ولكل إصدارة معدلها الخاص، يُحدَّد وفق ظروف السوق عند طرحها.
مثال: مبلغ 10,000 درهم في الإصدارة الثانية بنسبة 5.06% يدفع 506 دراهم سنويًا، على دفعتين قيمة كل منهما 253 درهمًا. وعلى مدى خمس سنوات يصل مجموع الربح إلى 2,530 درهمًا، وتسترد مبلغ 10,000 درهم في 30 سبتمبر 2031. أما الحد الأدنى البالغ 1,000 درهم فيدفع 50.60 درهمًا سنويًا.
هذا ما تكسبه مبالغ مختلفة في الإصدارة الثانية، قبل أي رسوم وساطة أو حفظ:
| المبلغ المستثمر | كل ستة أشهر | سنويًا | خلال 5 سنوات |
|---|---|---|---|
| 1,000 درهم | 25.30 درهمًا | 50.60 درهمًا | 253 درهمًا |
| 10,000 درهم | 253 درهمًا | 506 دراهم | 2,530 درهمًا |
| 50,000 درهم | 1,265 درهمًا | 2,530 درهمًا | 12,650 درهمًا |
| 100,000 درهم | 2,530 درهمًا | 5,060 دراهم | 25,300 درهم |
محسوبة بمعدل الربح السنوي البالغ 5.06%، مدفوعًا على دفعتين متساويتين في السنة، بافتراض أنك حصلت على كامل المبلغ الذي اكتتبت به.
وفي الإصدارة الأولى، يدفع مبلغ 10,000 درهم بنسبة 4.30% مبلغ 215 درهمًا كل ستة أشهر، أي 860 درهمًا خلال العامين.
تفصيلان قد يخفضان ما تكسبه فعلًا:
- التخصيص: عندما يتجاوز الطلب حجم الإصدارة، تُخفَّض الطلبات بشكل تناسبي. فقد تحصل على صكوك أقل مما طلبت، ويُرد إليك باقي المبلغ.
- الشراء من السوق الثانوية: إذا اشتريت بعد الإدراج بسعر أعلى من 1,000 درهم للصك، يكون عائدك الفعلي أقل من معدل الربح. وإذا اشتريت بأقل من 1,000 درهم، يكون أعلى.
من يمكنه الاستثمار؟
- يمكنه الاكتتاب في الإصدارات الجديدة: المواطنون والمقيمون في الإمارات الذين يحملون بطاقة هوية إماراتية سارية ورقم مستثمر ساريًا من سوق دبي المالي. والبرنامج مخصص للمستثمرين الأفراد فقط.
- لا يمكنه الاكتتاب: غير المقيمين والشركات والقُصّر والمستثمرون المحترفون. ومع ذلك يمكن لغير المقيمين والشركات والقُصّر شراء الصكوك وبيعها في السوق الثانوية عبر وسطاء ناسداك دبي.
لا يوجد حد أقصى للاكتتاب، ويمكن للوزارة تخفيض الطلبات الكبيرة وفق تقديرها.
كيف تستثمر في صكوك الخزينة للأفراد خطوة بخطوة
الخطوة 1: احصل على رقم المستثمر من سوق دبي المالي (NIN)
تحتاج إلى رقم المستثمر للاكتتاب. وإذا لم يسبق لك شراء أسهم إماراتية أو المشاركة في اكتتاب عام، فقدّم الطلب في تطبيق سوق دبي المالي باستخدام هويتك الإماراتية، أو في تطبيق iVestor، أو عبر وسيط مرخص. يطلب منك التطبيق مسح هويتك والتقاط صورة ذاتية وإدخال عنوانك واختيار طريقة استلام المبالغ النقدية: على بطاقة iVestor المدفوعة مسبقًا أو بتحويل بنكي. ويشرح دليلنا حول كيفية شراء الأسهم في الإمارات رقم المستثمر بتفصيل أكبر.
قدّم الطلب قبل فتح فترة الاكتتاب، فالفترات قصيرة ولا يمكنك الاكتتاب دون الرقم.
الخطوة 2: انتظر فترة الاكتتاب التالية
تعلن الوزارة عن كل إصدارة قبل فتح الاكتتاب ببضعة أيام، وعن معدل الربح قبله بيوم أو يومين. واستمرت كل من الفترتين الأوليين نحو أسبوع. راجع صفحة صكوك الخزينة للأفراد لدى الوزارة لمعرفة الإصدارة الحالية وشروطها.

الخطوة 3: اكتتب عبر تطبيق أو عبر بنكك
خلال فترة الاكتتاب يمكنك الاكتتاب عبر أي من هذه القنوات:
- تطبيق سوق دبي المالي: من قسم الاكتتابات العامة والصكوك (IPO / Sukuk Subscriptions).
- تطبيق iVestor: من قسم الاكتتابات (Subscriptions)، والدفع ببطاقة iVestor.
- منصة الاكتتاب الإلكتروني لسوق دبي المالي: عبر بوابة الخدمات الإلكترونية للسوق.
- البنوك المستلمة: القنوات الرقمية لبنك الإمارات دبي الوطني (البنك الرئيسي) والإمارات الإسلامي ومصرف أبوظبي الإسلامي ومصرف عجمان والمشرق وبنك أبوظبي التجاري وبنك أبوظبي الأول، كما وردت في الإصدارة الثانية.
العملية رقمية بالكامل. تشتري بالقيمة الاسمية، أي 1,000 درهم للصك، ولا تدفع رسوم اكتتاب.
الخطوة 4: تحقق من التخصيص
يجري التخصيص في اليوم التالي لإغلاق الاكتتاب. وتُضاف الصكوك إلى حساب المستثمر قبل الإدراج ويُرد أي مبلغ زائد. وفي الإصدارة الثانية كان التخصيص في 29 سبتمبر، ورد المبالغ والإصدار في 30 سبتمبر 2026.
الخطوة 5: احتفظ بها حتى الاستحقاق أو بِعها
إذا احتفظت بها فلا تحتاج إلى فعل شيء: يصلك الربح كل ستة أشهر، ويُضاف المبلغ الأصلي تلقائيًا عند الاستحقاق. وإذا أردت البيع، فانظر القسم التالي.
البيع قبل الاستحقاق والشراء بعد الاكتتاب
لا تعيد الوزارة شراء الصكوك قبل موعدها. وللحصول على أموالك قبل الاستحقاق تبيع في ناسداك دبي، إما عبر حساب تداول في تطبيق iVestor أو عبر وسيط عضو في ناسداك دبي. تبحث عن الصك بالاسم أو الرمز، وتختار البيع وتدخل الكمية.
يعتمد السعر على العرض والطلب. ويقدّم صانعو السوق أسعارًا لدعم التداول، لكن لا يوجد مشترٍ مضمون. وإذا ارتفعت أسعار الفائدة بعد شرائك، يميل سعر الصك ذي الربح الثابت إلى الانخفاض، والعكس عندما تنخفض الأسعار. وكلما طالت المدة زاد هذا الأثر، لذا يتحرك سعر إصدارة السنوات الخمس أكثر من إصدارة العامين.
والطريق نفسه يعمل في الاتجاه المعاكس. فإذا فاتك الاكتتاب، أو لم يكن يحق لك الاكتتاب، يمكنك شراء صكوك الخزينة المدرجة في ناسداك دبي بسعر السوق. وتُطبَّق على هذه الصفقات رسوم الوساطة والسوق والحفظ وفق تعرفة كل مزود.
صكوك الخزينة المجزأة عبر بنكك
تدير الوزارة قناة ثانية للأفراد أُطلقت في أواخر 2025. وهي تبيع أجزاء من صكوك خزينة متداولة أصلًا في السوق، بدءًا من 4,000 درهم، عبر تطبيقات البنوك المشاركة مثل مصرف أبوظبي الإسلامي وبنك الإمارات دبي الوطني. ويمكنك الاختيار بين آجال استحقاق تتراوح من أقل من سنة إلى خمس سنوات. وتتبع الأسعار السوق، فلا تشتري بالقيمة الاسمية، ويتبع الربح جدول الصك الأصلي. وتذكر الوزارة رسمًا بنسبة 0.25% عند الشراء و0.25% عند البيع، دون رسوم عند الاستحقاق. وهي متاحة للمواطنين والمقيمين في الإمارات الذين يحملون هوية إماراتية، وفق شروط كل بنك.
تحقق من قواعد الخروج قبل الشراء. ففي الإمارات الإسلامي مثلًا، لا يمكن بيع الصكوك المجزأة إلا للبنك نفسه ولا يمكن نقلها إلى مزود آخر. كما يتقاضى البنك رسوم حفظ ومعاملات وفق تعرفته.
التكاليف والضرائب والزكاة
- الاكتتاب: مجاني.
- التداول والحفظ: قد تُطبَّق رسوم وساطة أو سوق أو حفظ عند الشراء أو البيع بعد الإدراج.
- الضرائب: لا تفرض الإمارات ضريبة دخل على الأفراد، لذا تذكر الوزارة أن دفعات الربح والمبلغ المسترد عند الاستحقاق لا تخضع لضريبة الدخل المحلية. وقد تُطبَّق ضريبة القيمة المضافة على الرسوم التي تتقاضاها البنوك أو الوسطاء. وإذا كنت مقيمًا ضريبيًا في بلد آخر، فتحقق مما إذا كان يفرض ضريبة على هذا الدخل.
- الزكاة: إذا كنت تخرج الزكاة على مدخراتك واستثماراتك، فإن حاسبة الزكاة لدينا تساعدك على حساب المبلغ.
المخاطر التي يجب معرفتها قبل الاستثمار
- مخاطر الائتمان: منخفضة، لأن الصكوك التزام مباشر على الحكومة الاتحادية. وفي 2026 ثبّتت فيتش تصنيف الإمارات عند AA- وموديز عند Aa2، مع نظرة مستقبلية مستقرة في الحالتين.
- مخاطر السعر: إذا بعت قبل الاستحقاق فقد تحصل على أقل من 1,000 درهم للصك.
- السيولة: لا يمكنك الخروج إلا بالبيع في السوق، والإصدارات صغيرة، لذا قد يحرّك البيع الكبير السعر.
- معدل مثبّت: لا يتغير معدل الربح. فإذا ارتفعت أسعار الودائع، تبقى أموالك على المعدل الأصلي ما لم تبع.
- التخصيص الجزئي: في الإصدارة التي يتجاوز الطلب حجمها قد لا تحصل إلا على جزء من المبلغ الذي اكتتبت به.
صكوك الخزينة أم الودائع الثابتة أم السندات الوطنية؟
يقارن المقيمون الباحثون عن عائد آمن بالدرهم عادةً بين ثلاثة خيارات.
| صكوك الخزينة للأفراد | الوديعة الثابتة | السندات الوطنية | |
|---|---|---|---|
| العائد | 5.06% ثابتة لمدة 5 سنوات (الإصدارة الثانية) | حتى نحو 5% لمدة 12 شهرًا | ربح سنوي غير محدد مسبقًا، مع سحوبات على جوائز |
| الحد الأدنى | 1,000 درهم | حسب البنك | 100 درهم |
| الخروج قبل النهاية | البيع في ناسداك دبي بسعر السوق | عادةً مع غرامة على الربح | بعد فترة التزام مدتها 30 يومًا |
| من يمكنه الاستثمار | المواطنون والمقيمون (الاكتتاب) | عملاء البنك | المقيمون وغير المقيمين |
| متى | خلال فترات الاكتتاب فقط | في أي وقت | في أي وقت |
سعر الوديعة الثابتة: وديعة الوكالة بأرباح شهرية من بنك دبي الإسلامي لمدة 12 شهرًا (ربح متوقع 5.05%) والوديعة الثابتة Plus من راك بنك (4.94%)، من مقارنتنا لأسعار الودائع الثابتة في 19 أكتوبر 2026. وشروط السندات الوطنية من صفحة منتج صكوك الادخار.
تتميز صكوك الخزينة بتثبيت معدل ثابت لعدة سنوات بضمان حكومي. وتعطي الوديعة الثابتة عائدًا مشابهًا اليوم، لكن لسنة واحدة فقط، ويعتمد السعر عند التجديد على اتجاه إيبور وأسعار البنوك (انظر سعر إيبور اليوم). وتناسب السندات الوطنية الادخار المنتظم بمبالغ صغيرة وغير المقيمين في الإمارات، لكن الربح غير محدد مسبقًا. أما المال الذي قد تحتاجه في وقت قصير، فإن أفضل حسابات التوفير في الإمارات أكثر مرونة له.
هل تستحق صكوك الخزينة للأفراد الاستثمار؟
للمال الذي لن تحتاجه لعدة سنوات وتريد الحفاظ عليه، تُعد صكوك الخزينة من أبسط الخيارات في الإمارات. فالإصدارة الثانية تدفع 5.06% ثابتة حتى 2031، بضمان الحكومة الاتحادية، دون رسوم اكتتاب ودون ضريبة على الأفراد.
وهي أقل ملاءمة إذا كنت قد تحتاج إلى المال قريبًا، لأن البيع المبكر يعرّضك لسعر السوق. كما أنها لا تناسب هدف النمو على المدى الطويل. فعلى مدى عقود، حققت محفظة متنوعة من الأسهم تاريخيًا عوائد أعلى من الديون الحكومية، مع صعود وهبوط أكبر على الطريق. وإذا كان هذا هدفك، فابدأ بصناديق المؤشرات العالمية وقارن الوسطاء في أداة مقارنة الوسطاء، واحتفظ بالصكوك للجزء المستقر من مدخراتك.
الخلاصة
للاستثمار في صكوك الخزينة للأفراد في الإمارات، احصل على رقم المستثمر من تطبيق سوق دبي المالي، وانتظر فترة الاكتتاب التالية، واكتتب بدءًا من 1,000 درهم عبر تطبيق سوق دبي المالي أو تطبيق iVestor أو بنكك. وتدفع الإصدارة الثانية 5.06% سنويًا لمدة خمس سنوات، على دفعتين في السنة، وتسترد أموالك في 30 سبتمبر 2031. وإذا فاتتك فترة الاكتتاب أو لم تكن مقيمًا، فلا يزال بإمكانك شراء صكوك الخزينة المدرجة في ناسداك دبي بسعر السوق.
الأسئلة الشائعة
ما هو الحد الأدنى للاستثمار في صكوك الخزينة للأفراد في الإمارات؟
1,000 درهم، أي صك واحد. وفوق ذلك تستثمر بمضاعفات 1,000 درهم. ولا يوجد حد أقصى، لكن يمكن للوزارة تخفيض الطلبات الكبيرة.
هل يمكن للمغتربين الاستثمار في صكوك الخزينة؟
نعم، إذا كانوا يقيمون في الإمارات. فيمكن للمقيمين الذين يحملون هوية إماراتية سارية ورقم مستثمر من سوق دبي المالي الاكتتاب في الإصدارات الجديدة أيًا كانت جنسيتهم. وقد جذبت الإصدارة الثانية مكتتبين من 110 جنسيات.
هل يمكن لغير المقيمين شراء صكوك الخزينة الإماراتية؟
ليس في الاكتتاب. ويمكن لغير المقيمين شراء صكوك الخزينة المدرجة من السوق الثانوية عبر وسيط في ناسداك دبي، بسعر السوق.
متى الإصدارة التالية من صكوك الخزينة للأفراد؟
لم تعلن الوزارة موعد الإصدارة الثالثة. وتذكر أسئلتها الشائعة أنها تخطط للإصدار مرة واحدة على الأقل كل ربع سنة، بمدد تصل إلى سبع سنوات. وتظهر الإصدارات الجديدة في صفحتي صكوك الخزينة للأفراد وبرنامج الإصدارات لدى الوزارة، عادةً قبل فتح الاكتتاب ببضعة أيام.
كيف يُدفع الربح؟
كل ستة أشهر، في الحساب المرتبط برقم المستثمر: بطاقة iVestor أو الحساب البنكي الذي سجلته. ويبقى المعدل نفسه حتى الاستحقاق.
هل يمكنني استرداد أموالي قبل الاستحقاق؟
ليس من الوزارة. ويمكنك بيع صكوكك في ناسداك دبي في أي وقت بعد الإدراج، لكن السعر قد يكون أعلى أو أقل من 1,000 درهم.
هل صكوك الخزينة للأفراد حلال؟
تذكر الأسئلة الشائعة للبرنامج أن الصكوك مهيكلة وفق أحكام الشريعة ومعتمدة ضمن إطار الحوكمة الشرعية المعمول به. وتصف وثائق الطرح المنشورة على موقع الوزارة هيكلها.
هل أدفع ضريبة على الربح؟
ليس في الإمارات، إذ لا تُطبَّق حاليًا أي ضريبة على هذا الدخل للأفراد. وإذا كنت مقيمًا ضريبيًا في بلد آخر، فقد يفرض بلدك ضريبة عليه.
هذا المقال للمعلومات العامة وليس نصيحة استثمارية. وقد تم التحقق من التفاصيل مقابل إعلانات وزارة المالية وسوق دبي المالي والمُصدِر في أكتوبر 2026، وقد تتغير مع كل إصدارة جديدة.